【税理士解説】税務調査が来やすい会社の特徴5選と、事前準備で焦らないためのチェックリスト
「税務署から突然電話がかかってきたらどうしよう…」
経営者や個人事業主の方にとって、税務調査は大きな不安の種になりがちです。
結論からお伝えすると、税務調査は「何か悪いことをしたから来る」とは限りません。税務署はシステムなどのデータ(KSK)を活用し、過去の申告数値や業界の動向をもとに効率よく調査対象を選定しています。
この記事では、税務調査が選ばれやすい会社の特徴と、いつ調査が来ても慌てないための事前準備チェックリストを解説します。
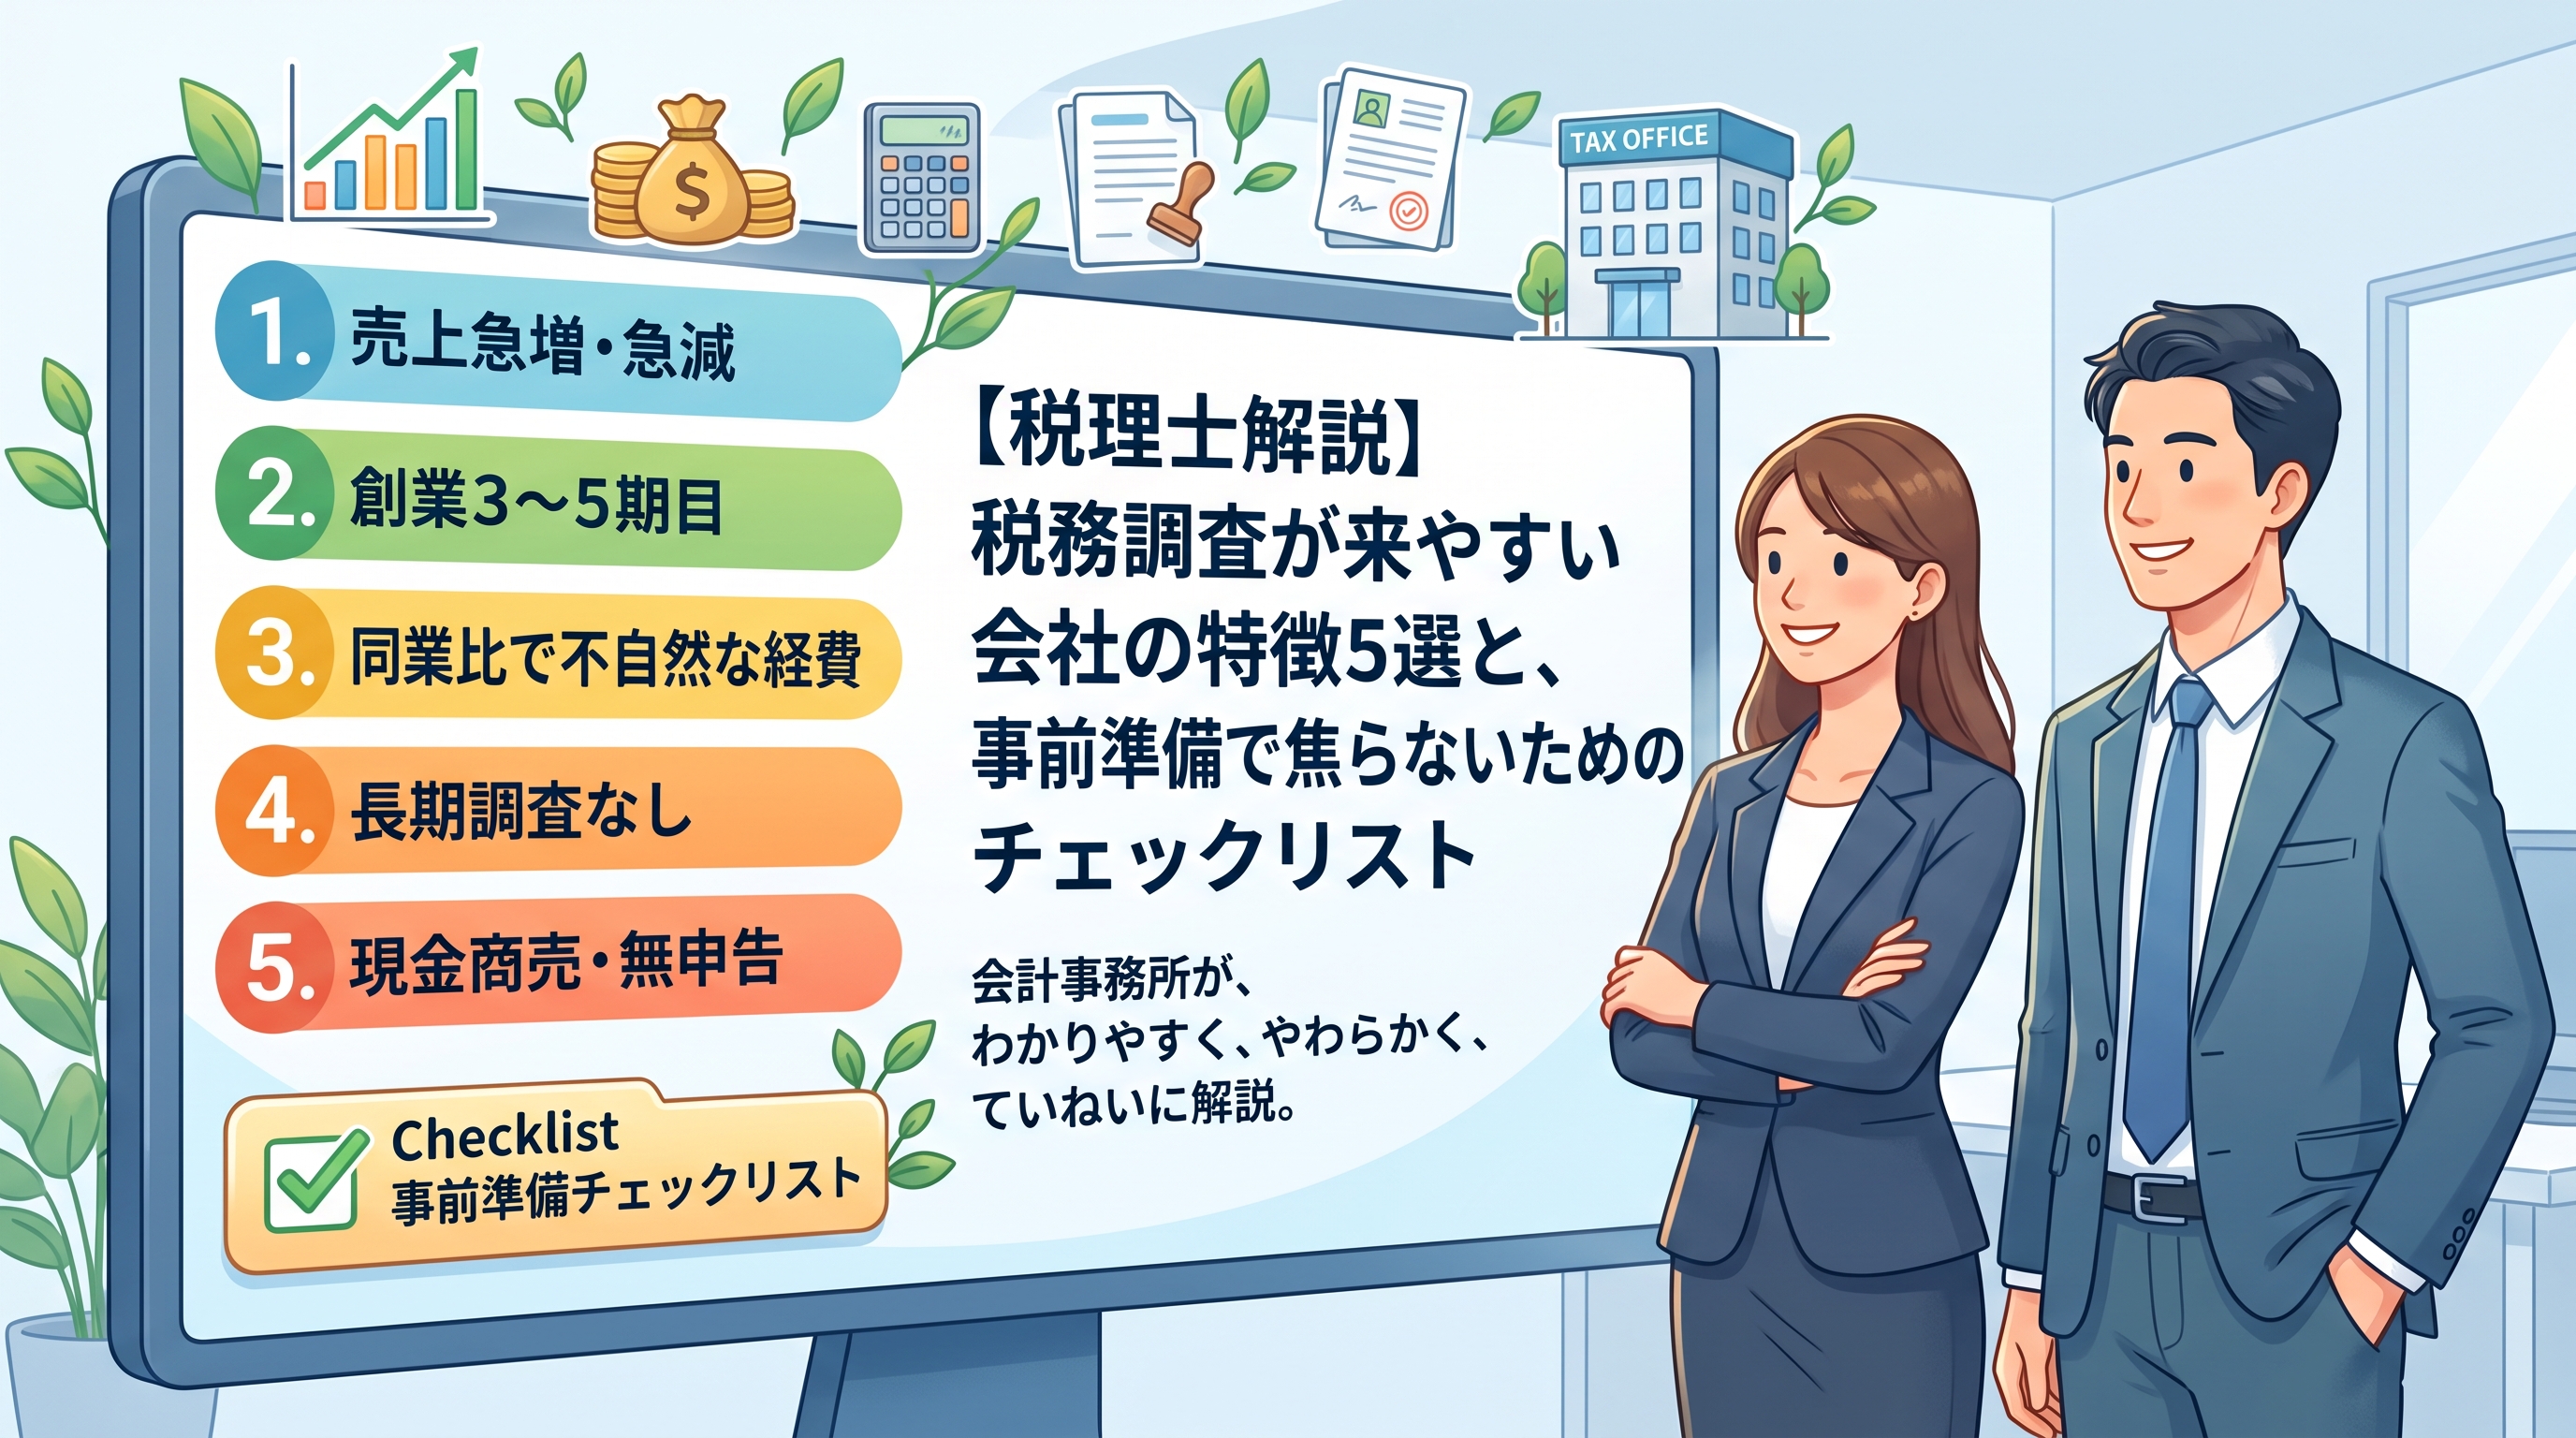
税務署が調査に入りやすい会社には、明確な傾向があります。特に注意したい5つのパターンをご紹介します。
1. 売上や利益が急増・急減した
前年比で売上が30%以上伸びたり、逆に大幅な赤字に転落したりするなど、数値の変動が著しい年は目立ちます。急成長時は「売上の計上漏れや経費の計上ミスが増えやすい」と判断され、ターゲットになりやすくなります。
2. 創業から3〜5期目を迎えている
設立直後のスタートアップや起業したての個人事業主は、事業が軌道に乗る3〜5期目に初めての税務調査が入ることがよくあります。また、「消費税の課税事業者になったタイミング(売上1,000万円超の翌々年)」も狙われやすい時期です。
3. 同業他社と比較して「特定経費」や「利益率」が不自然
税務署は業界ごとの平均的な「原価率」や「交際費」「外注費」などのデータを保持しています。「同業種に比べて外注費が極端に高い」「売上に対する利益率が異常に低い」といったアンバランスさがあると、詳細な説明を求められる可能性が高まります。
4. 過去数年間、税務調査を受けていない
大きな数値変動がない優良企業であっても、5〜7年以上調査が入っていない場合は「そろそろ定期的な確認を行おう」という理由で選定されるケースがあります。
5. 現金商売である・無申告の期間がある
飲食店や美容室、建設業などの「現金取引が多い業種」は、売上の除外が発生しやすいため調査頻度が高い傾向にあります。また、過去に期限内の申告をしていない(無申告)期間がある会社も優先的に確認対象となります。
焦らないための事前準備チェックリスト
「税務調査の連絡が来たら、何を準備すればいいのか?」
あらかじめ以下の資料と確認事項が整っていれば、慌てる必要はありません。
1. 必要書類の準備チェック
| カテゴリ | 準備すべき書類・データ | チェックポイント |
| 売上・仕入 | 請求書、納品書、見積書、注文書 | 決算期末の前後の売上が正しく計上されているか(期ずれの確認) |
| 経費関係 | 領収書、レシート、クレジットカード明細 | 業務に関連しない私的な費用が混ざっていないか |
| 金融関係 | 銀行通帳、現金出納帳 | 帳簿の現金残高と実際の現金あり高が一致しているか |
| 人件費関係 | 給料台帳、タイムカード、源泉徴収票 | 架空の人件費や未払給与の計算ミスがないか |
| 契約・組織 | 総会社議事録、契約書、就業規則 | 役員報酬の変更手順や高額な契約書に印紙が貼られているか |
2. 税務調査当日の心得
- 「わからないこと」は曖昧に答えない:その場で適当な回答をせず、「顧問税理士に確認します」「確認して後ほど回答します」と伝えるのが鉄則です。
- 事実に基づいた理由・ストーリーを用意する:例えば「今期は外注費が増えた理由(大規模案件受注のため)」など、数値変動の背景を説明できるようにしておきましょう。
まとめ:税務調査の不安は「日頃の帳簿整理」と「専門家へのアプローチ」で解消できる
税務調査は適切な準備をして臨めば、恐れるものではありません。日頃からクラウド会計等を活用して透明性の高い帳簿を作成し、契約書や領収書を整理しておくことが最大の予防策です。
また、万が一税務調査の通知が届いた場合でも、税理士の立ち会いがあれば、専門家として税務署とのやり取りを対等にサポートできます。
※【税理士の立ち会いで現場はどう変わる?】※ 税務調査当日は、緊張のあまり調査官の質問に対して曖昧・不正確な回答をしてしまい、不要な指摘を受けてしまうケースが後を絶ちません。当事務所が立ち会う際は、事前の帳簿チェックで指摘されそうなポイントをあらかじめ洗い出し、当日の税務署との口頭でのやり取りも専門家として間に入ってサポートします。これにより、経営者様が本業に集中できる環境を守ることができます。
リフト会計事務所では、日々の帳簿作成から税務調査への事前対策・当日の立ち会いまで、「わかりやすく、やわらかく、ていねいに。」サポートいたします。「自社の帳簿に不安がある」「過去の申告内容をチェックしてほしい」という方は、ぜひお気軽にご相談ください。
この記事の著者