【1期目の決算を迎える前に!】スタートアップが知っておくべき資金繰り表の書き方
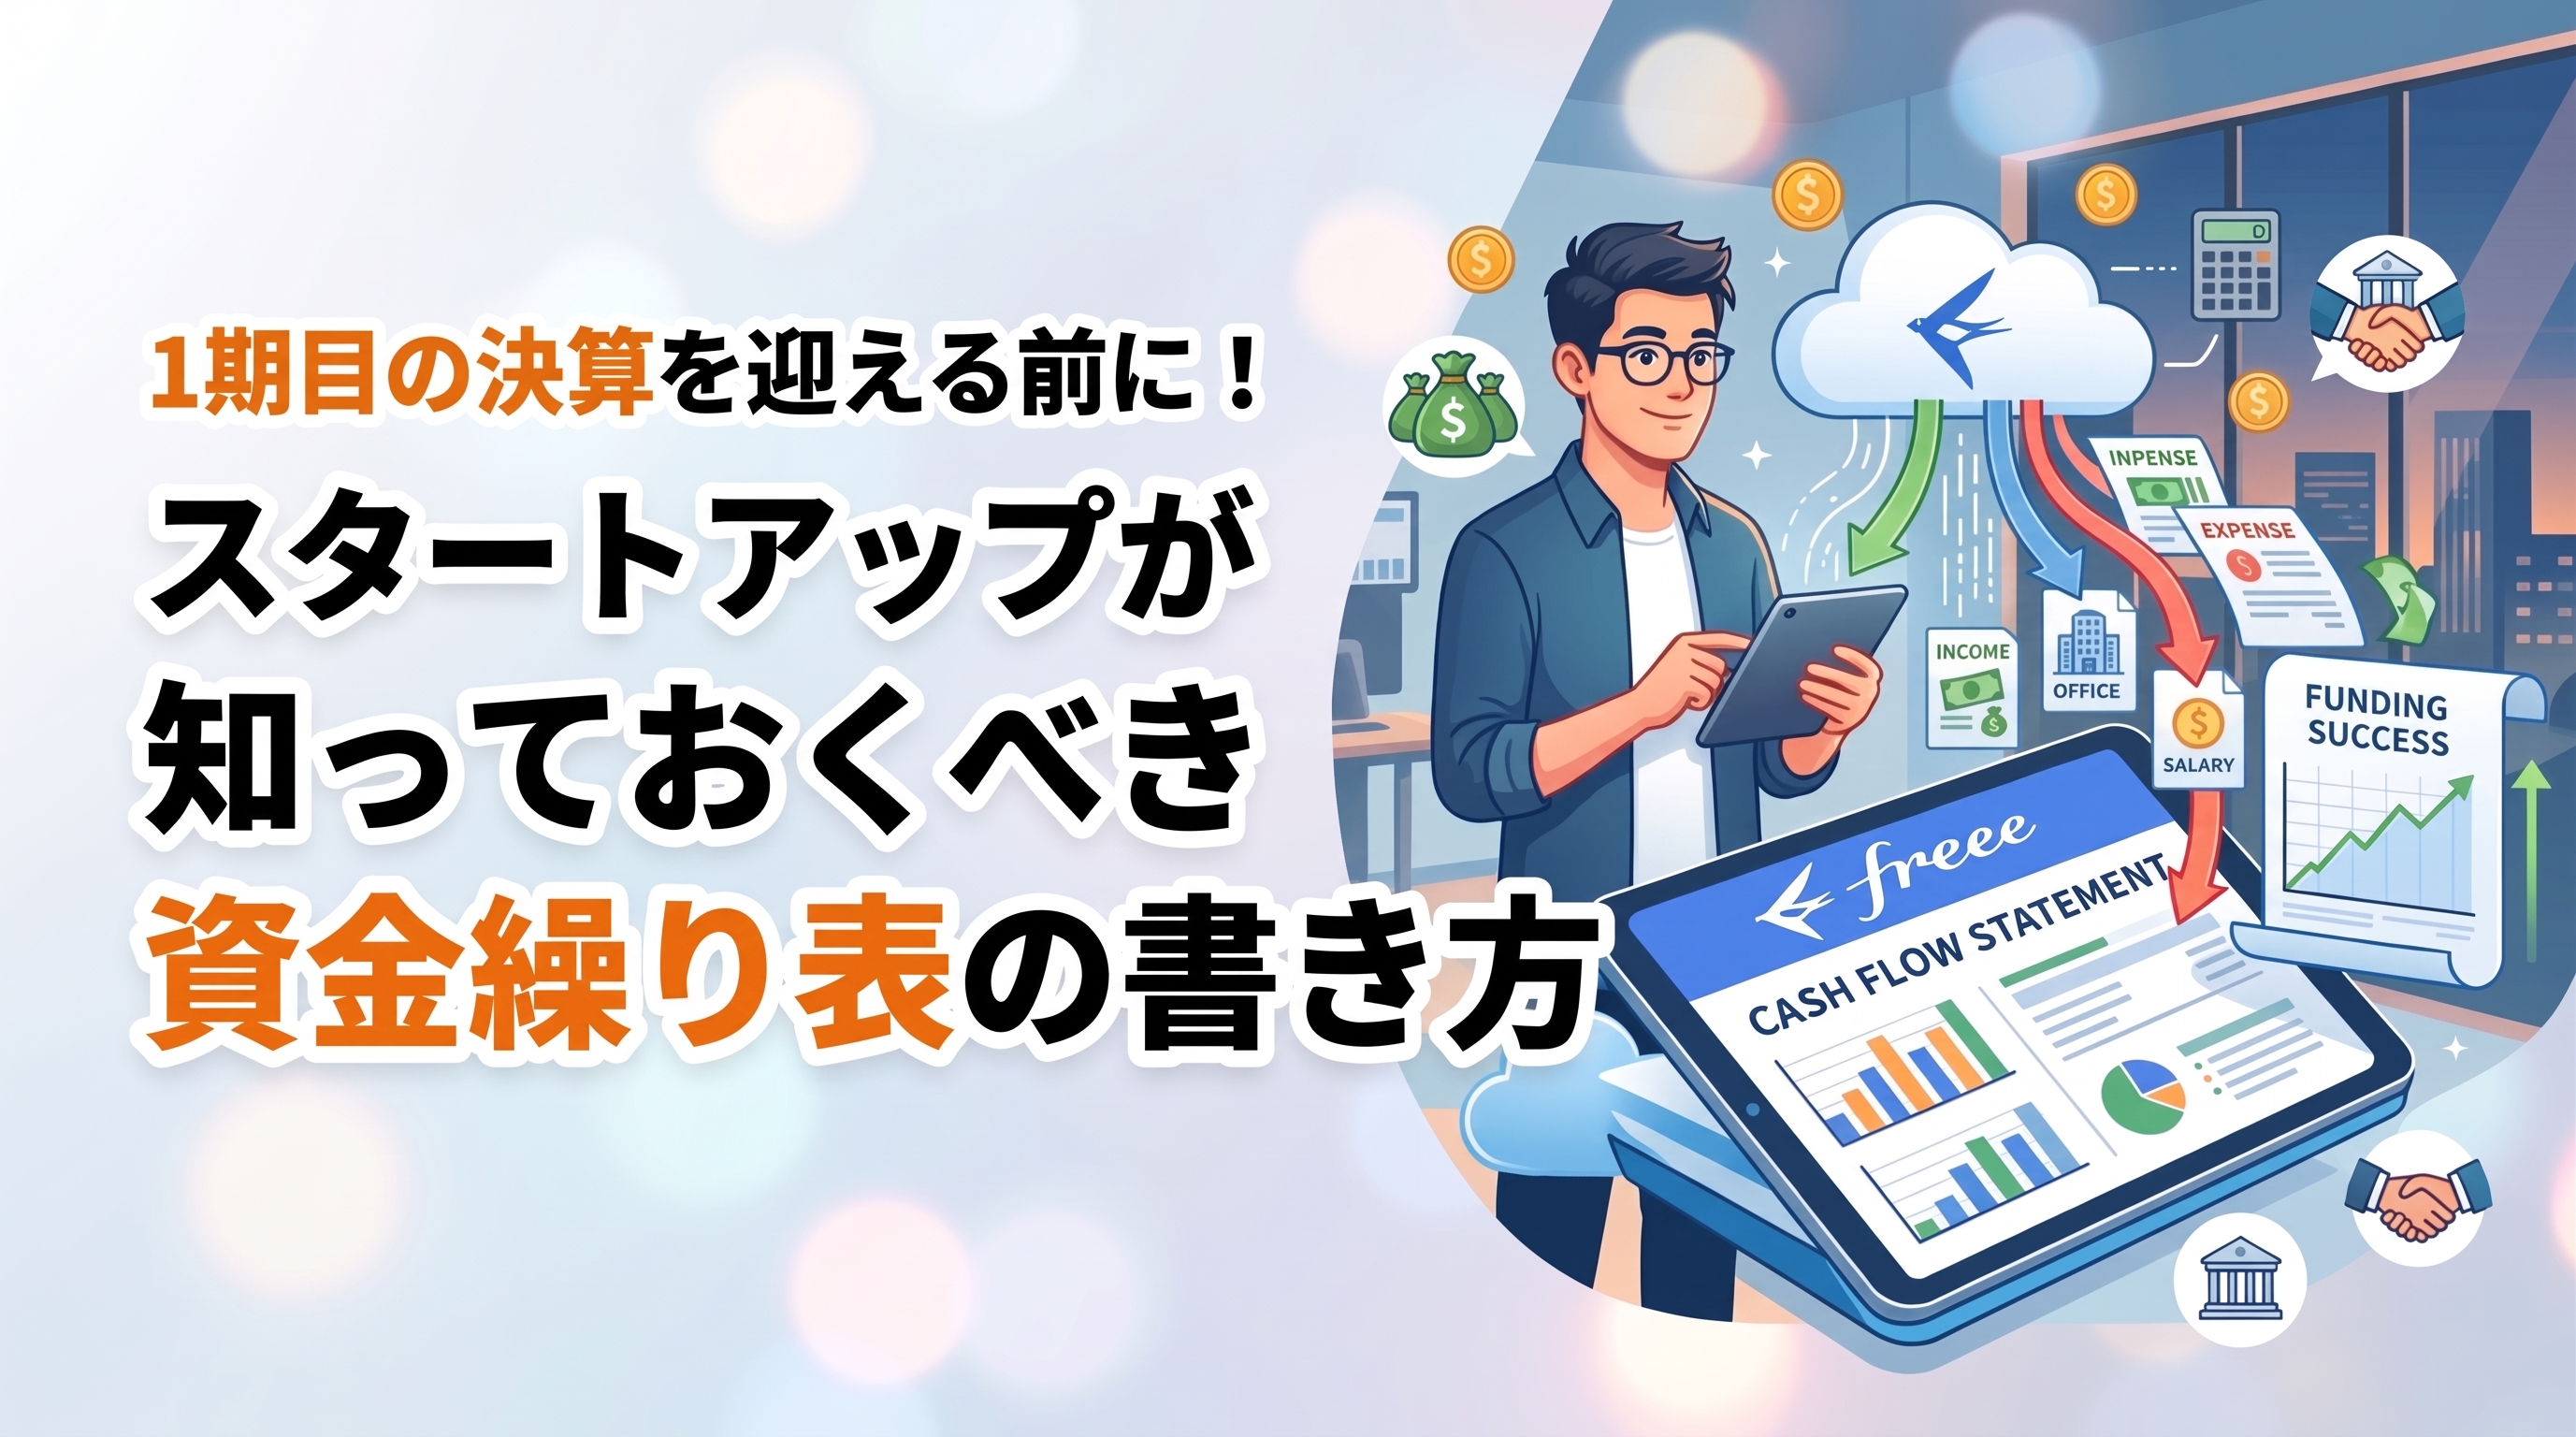
創業1期目は、サービス開発や集客、営業対応など目まぐるしい日々が続き、「気がついたらもうすぐ決算月…」というスタートアップ経営者の方も少なくありません。
決算準備を進める中で、多くの経営者が直面するのが「黒字なのに口座の現金が減っている」「来月の支払いは大丈夫だろうか」という資金繰りへの不安です。
損益計算書(P/L)上の「利益」と、手元の「現金(キャッシュ)」は必ずしも一致しません。特に創業期〜拡大期のスタートアップが資金ショート(黒字倒産)を防ぎ、スムーズな資金調達を実現するために欠かせないのが「資金繰り表」です。
【実例】「融資に資金繰り表が必要だなんて…」急遽作成して満額融資を受けたお話
ここで、当事務所の実際の体験談(エピソード)をご紹介します。
以前、当事務所の顧問先であるスタートアップの社長様から、「追加融資の申し込みをしたら、銀行から急に『資金繰り表を出してください』と言われて困っている…」とご相談を受けたことがありました。
その会社様は日々の業務や営業で多忙を極めており、資金繰り表を作成したことがありませんでした。融資の期限も迫っており、まさに絶体絶命のピンチでした。
そこで急遽、当事務所が介入し、直近の通帳履歴や売掛・買掛データ、今後の受注見込みをヒアリングしながら短期間で精度の高い資金繰り表を作成・準備しました。今後の資金繰りの見通しと返済計画を数値でしっかりと示した結果、無事に希望通りの融資を受けることができました。
この経験から強く感じたのは、「金融機関は『今までの決算書』だけでなく、『これからの資金繰り(返済能力)』を厳しく見ている」ということです。
決算直前や融資の場面で焦らないためにも、1期目の段階から資金繰り表の基本的な書き方とポイントを押さえておくことが非常に重要です。
1. なぜ「損益計算書(P/L)」だけでは危険なのか?
決算が近づくと「今期はいくら利益が出たか」に目が向きがちですが、スタートアップの経営においてより重要なのは「いつ、いくら現金が入ってきて、出ていくか」です。
P/Lと資金繰りの間には、主に以下のような「タイムラグ」や「非表示項目」が存在します。
- 売掛金の回収遅れ: 売上が上がっても、入金が翌月や翌々月になると手元の現金は増えません。
- 借入金の元本返済: 銀行や日本政策金融公庫からの融資返済(元本)は、経費(損益)には含まれませんが、現金は確実に減っていきます。
- 設備投資や敷金・保証金: 事務所の敷金やパソコンの購入などは、支払ったタイミングで現金が出ていきますが、経費化は減価償却等を通じて徐々に行われます。
「利益は出ているのに給与や家賃が払えない」という事態を防ぐためにも、1期目の段階から資金繰り表を作成・管理する習慣をつけることが重要です。
2. 資金繰り表の基本的な構造と書き方(3つの要素)
資金繰り表と聞くと難しく感じられるかもしれませんが、構造はシンプルです。基本的には「前月繰越高 + 当月収入 − 当月支出 = 翌月繰越高」で計算します。
具体的には、以下の3つの区分に分けて記載していきます。
| 区分 | 主な項目 | 書き方のポイント |
|---|---|---|
| ① 営業収支 | ・売上回収(現金売上、売掛金回収)・仕入・外注費支払い・人件費、家賃、広告費、通信費などの経費 | 税込み(税込金額)で実際の「入金日・支払日」をベースに記載します。 |
| ② 財務収支 | ・借入による入金・借入金元本の返済・増資による資金調達 | P/Lには載らない「資金調達」と「元本返済」の動きを正確に反映させます。 |
| ③ 設備収支(投資収支) | ・設備・備品購入費・敷金・保証金の支払/返還 | 突発的な支出になりやすいため、事前の予定をしっかり組み込みます。 |
ステップ別の作成手順
- 過去の実績を入力する: 過去数ヶ月分の通帳履歴やfreeeのデータを基に、実際の入出金をあてはめます。
- 確定している予定を入力する: 既に決まっている契約済みの売上(売掛金)、家賃・人件費などの固定費、借入返済予定を入力します。
- 見込み(見通し)を入力する: 今後の売上見込みや追加採用、広告費の増額予定などを反映させます。
3. 現場で見てきた!スタートアップがハマりやすい3つの注意点
当事務所にご相談いただくスタートアップ様でも、資金繰り表の作成時に以下のようなミスが見受けられます。
① 発生主義ではなく「現金主義」で書く
会計上の決算書は「発生主義(契約や納品が完了した日)」で作りますが、資金繰り表は「現金主義(実際に口座にお金が入った日・出た日)」で作ります。「3月に請求書を出したから3月の収入」とするのではなく、「4月末に入金されるなら4月の収入」として記載しましょう。
② 消費税の支払いを考慮していない
1期目は消費税の免税事業者となるケースが多いですが、課税事業者を選択している場合や2期目以降は消費税の納付が発生します。決算後数ヶ月以内にまとまったキャッシュが出ていくため、事前に資金繰り表に組み込んでおく必要があります。
③ 労働保険・社会保険料の納付タイミング
社会保険料は「翌月末払い」、労働保険料は「年1〜3回のまとめ払い」となります。毎月の給与支払いとは別にまとまった支出が発生するため、記載漏れに注意が必要です。
4. 資金繰り表は「融資・投資家対策」の強力な武器になる
先ほどのエピソードの通り、資金繰り表は単なる社内管理のツールにとどまりません。
2期目以降の追加融資(日本政策金融公庫や民間銀行)や、ベンチャーキャピタル(VC)・投資家からの調達を目指す際、「自社の資金繰りを正確に把握し、将来の予測を立てられている経営者」である証明になります。
特に、「あと何ヶ月で資金が底をつくか(Runway)」や「毎月いくらキャッシュが減っているか(Burn Rate)」を可視化できているスタートアップは、金融機関からの信頼度が格段に高くなります。
5. まとめ:クラウド会計ツールや専門家を頼って「可視化」から始めよう
1期目の決算を迎える前に、まずは向こう6ヶ月〜1年分の資金繰り表を作成してみることをおすすめします。
Excelでの作成も可能ですが、freeeなどのクラウド会計ソフトを正しく設定・運用していれば、入出金予定や売掛金・買掛金のデータを活用して資金繰りレポートを効率的に作成・分析することが可能です。
スタートアップの資金繰り・決算準備でお困りですか?
リフト会計事務所では、公認会計士・中小企業診断士の専門性を活かし、スタートアップの1期目決算サポートから「資金繰り表の作成指導」「freeeを活用したバックオフィス自動化」「緊急時の融資・資金調達サポート」まで幅広く対応しております。
- 「銀行から急に資金繰り表を出してと言われて焦っている…」
- 「資金繰り表を作ってみたけれど、見方や予測に自信がない」
- 「1期目の決算で何を準備すればいいかわからない」
このようなお悩みをお持ちの経営者様は、ぜひお気軽にご相談ください。「わかりやすく、やわらかく、ていねいに。」サポートさせていただきます。
この記事の著者