「1期目の決算で青ざめないために」起業1年目の経営者がハマるお金の落とし穴5選
念願の会社設立を果たし、事業も順調に立ち上がり始めた起業1年目。「いよいよ初めての決算だ」と決算書や申告書の準備を進める中で、想像していなかった税金の請求額や手続きの漏れに愕然とする経営者様は少なくありません。
日々事業に邁進していると、どうしても税務や会計の後回しが生じがちです。しかし、会社設立1年目の会計・税務には、後から取り返しのつかない「落とし穴」が数多く潜んでいます。
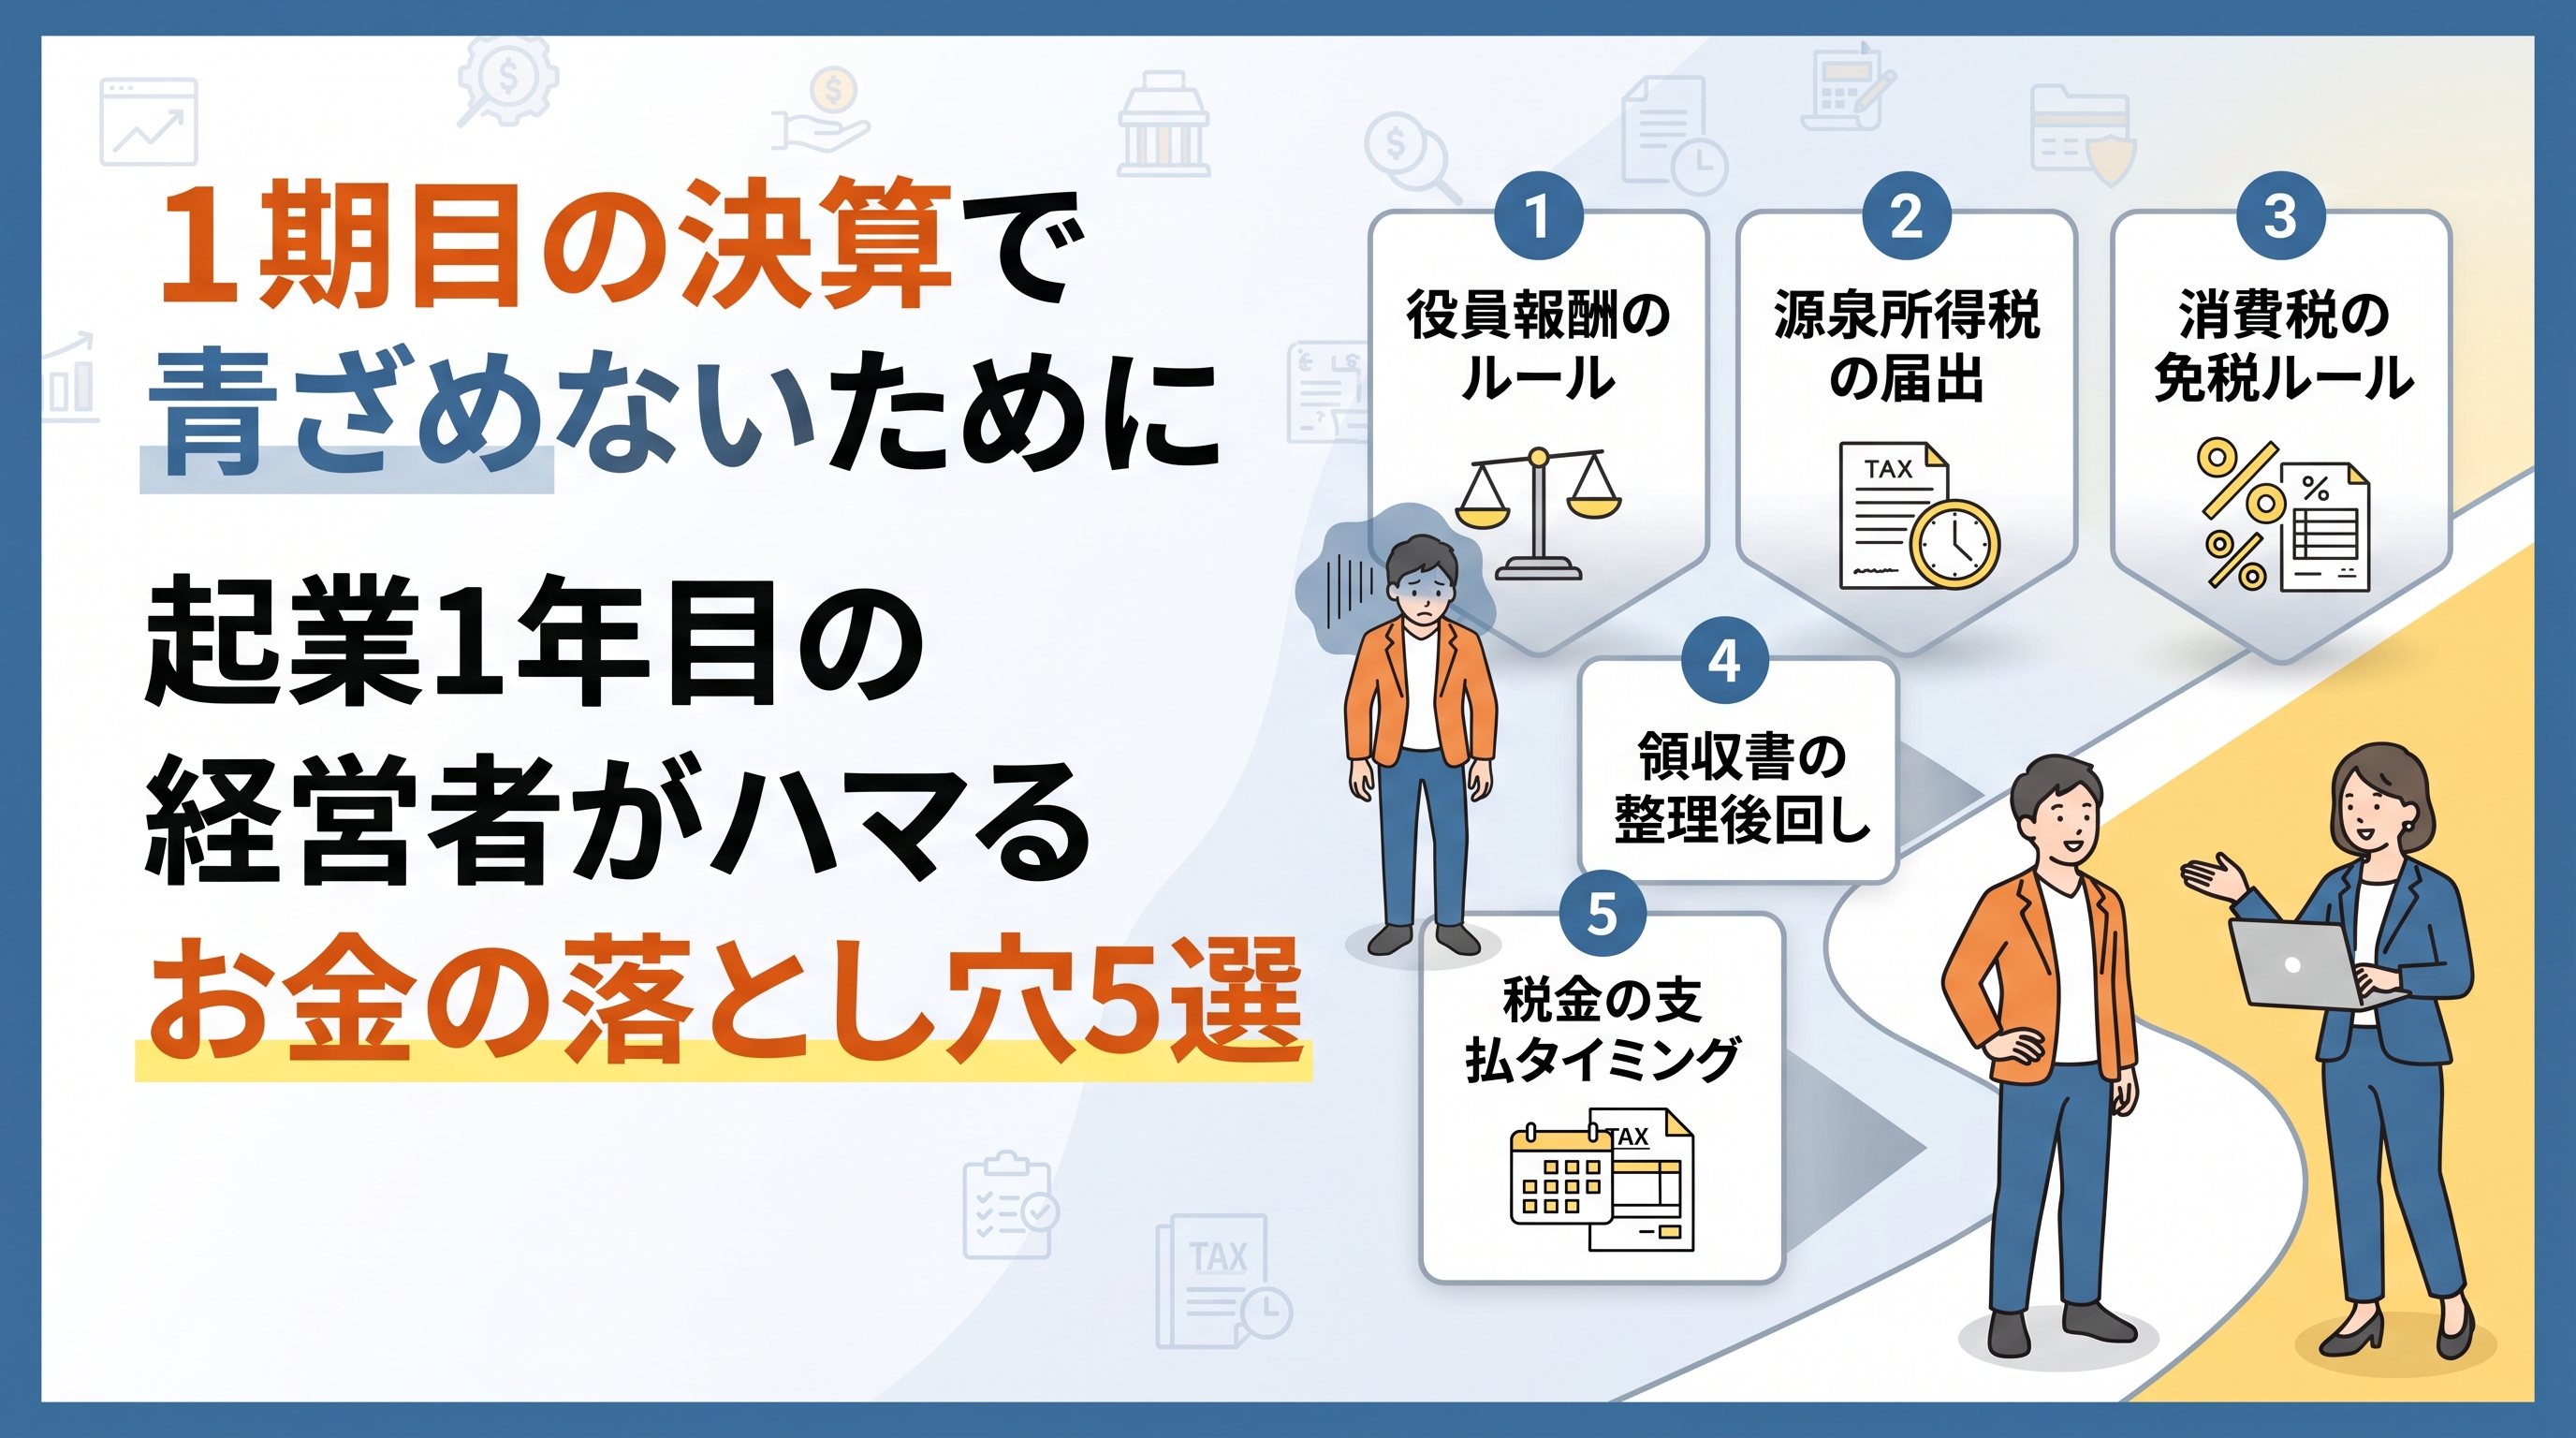
今回は、リフト会計事務所が数多くのスタートアップ・新設法人をサポートしてきた中で、特に「1期目の経営者がハマりやすいお金の落とし穴5選」と、その回避策を分かりやすく解説します。
落とし穴1:役員報酬のルール違反(変更期限オーバー&プライベートでの引き出し)
個人事業主と法人の大きな違いの一つが「役員報酬」の取扱いです。個人の事業主貸とは異なり、会社の役員報酬は「いつでも自由に金額を変えて経費にできる」わけではありません。
よくある失敗パターン1:期中に勝手に額を変えてしまう
税法上、役員報酬を経費(損金)として認めるためには、原則として「設立から3か月以内(または事業年度開始から3か月以内)」に金額を確定させ、毎月同額を支給する「定期同額給与」のルールを守る必要があります。この期限を過ぎて無計画に変更すると、増額した分が経費として認められず、無駄な法人税がかかってしまうリスクがあります。
よくある失敗パターン2:設定した役員報酬以上のお金を口座から出してしまう【実例】
実際の顧問先様でもよくお見受けするのが、「創業初期は不安だからと役員報酬を低めに設定したものの、思っていたよりプライベートの生活費がかかり、会社の口座から手元にお金を移動させてしまった」というケースです。
このように設定した役員報酬を超えて会社から個人へ渡したお金は、会計上「役員貸付金」として処理されます。
なぜ「役員貸付金」は危険なのか?(銀行融資への悪影響)
決算書に多額の「役員貸付金」が残ってしまうと、将来銀行に融資を申し込む際に「会社のお金とプライベートのお金を混同している」「貸した資金が事業ではなく社長の生活費に流用されるのではないか」と判定され、マイナス評価につながります。
今後の銀行とお付き合いしていくうえで大きな障壁となってしまうため、1期目の段階から「役員報酬の範囲内で生活をやり繰りする」「無理のない適正な金額で役員報酬を設定する」という姿勢が非常に重要です。
落とし穴2:「源泉所得税の納期の特例」の届出忘れで納期限遅延に
会社が役員や従業員に給与・役員報酬を支払う際、源泉所得税を差し引いて国に納付する義務があります。
よくある失敗パターン
- 「従業員もおらず役員自分一人だから、源泉所得税の納付なんて関係ないと思っていた」
- 「毎月納付が必要だと知らず、決算直前にまとめて払おうとして不納付加算税をとられた」
回避策:設立直後に特例の届出を提出する
原則として源泉所得税は「毎月10日」までに納付する必要があります。ただし、給与支給対象者が常時10人未満の事業所であれば、「源泉所得税の納期の特例に関する申請書」を税務署に提出することで、年12回の納付を「年2回(7月と1月)」にまとめて処理できるようになります。設立時の届出漏れがないか必ずチェックしましょう。
落とし穴3:消費税の免税ルールを誤解している
「設立1期目・2期目は消費税が免税になる」という話を聞いたことがある方も多いでしょう。しかし、法人の税制改正やインボイス制度の導入により、条件は非常に複雑化しています。
よくある失敗パターン
- 資本金を1,000万円以上で設定してしまい、1期目から強制的に消費税の課税事業者になってしまった。
- 前半6か月(特定期間)の売上高または給与支払額が1,000万円を超えているのに気づかず、2期目から課税事業者になる準備ができていなかった。
- インボイス発行事業者(適格請求書発行事業者)の登録を行ったため、1期目から消費税の申告・納付が必要になったことを理解していなかった。
特にインボイス制度開始以降は、「免税事業者を選択するか」「課税事業者となってインボイスを発行するか」の判断が事業戦略に直結します。手残りキャッシュに大きな影響を与えるため、安易な判断は禁物です。
落とし穴4:領収書・通帳履歴の整理を後回しにして決算前にパニック
創業期は営業や商品開発、採用などに追われ、経理業務が最も後回しにされやすい時期です。
よくある失敗パターン
- 「決算月になってから1年分の領収書の山と向き合い、何に使ったお金か思い出せない」
- 「プライベート用のクレジットカードや個人口座で会社の費用を立替払いしており、プライベートと事業の混同が解きほぐせない」
業務効率化のカギは「クラウド会計」の導入
決算直前に1年分の仕訳をまとめて行うのは、膨大な労力がかかるだけでなく、計上漏れによる「節税の機会損失」にもつながります。freeeやマネーフォワードなどのクラウド会計ソフトを導入し、銀行口座やクレジットカードを連携して月次で処理する仕組みを1期目の早い段階で構築しておくことが重要です。
落とし穴5:「税金の支払タイミング」を把握しておらず資金ショート
決算が終わると、いよいよ税金の納付です。1期目の経営者が最もショックを受けるのが「決算が終わってから2か月以内に一気に押し寄せる税金の請求」です。
決算後に一気に発生する支払い
| 支払いの種類 | 概要と注意点 |
|---|---|
| 法人税・法人事業税・法人住民税 | 決算期末から2か月以内に申告・納付。赤字であっても法人住民税の均等割(年間約7万円〜)は必ず発生します。 |
| 消費税 | 課税事業者の場合、法人税とあわせて決算期末から2か月以内に納付が必要です。 |
「利益が出たから大丈夫」と口座の残高だけを見ていると、これらの税金の支払いで一気に手元資金が底をつく危険性があります。「税引き後の手残りキャッシュ」を考慮した資金繰り計画が不可欠です。
まとめ:1期目から専門家とともに正しいお金の管理を
起業1年目の落とし穴の多くは、「事前知識の不足」や「手続きの期限切れ」によって起こります。これらは適切なタイミングで正しい手続きや管理を行っていれば、すべて未然に防ぐことができるものです。
本業に集中し、事業を最短で軌道に乗せるためにも、クラウド会計を活用したバックオフィスの効率化や、税務・財務の専門家による定期的なチェック体制を整えておくことをおすすめします。
【リフト会計事務所の創業支援・スタートアップサポート】
リフト会計事務所では、クラウド会計(freee・マネーフォワード)の導入支援から、創業融資、節税アドバイス、決算対策まで、起業家・経営者様の伴走型サポートを行っております。「1期目の決算が不安」「経理の手間を最小限にしたい」とお悩みの経営者様は、ぜひお気軽にご相談ください。
この記事の著者