【2026年10月1日スタート】インボイス経過措置が「70%控除」へシフト!企業が今すぐ確認すべき3つの実務ポイント
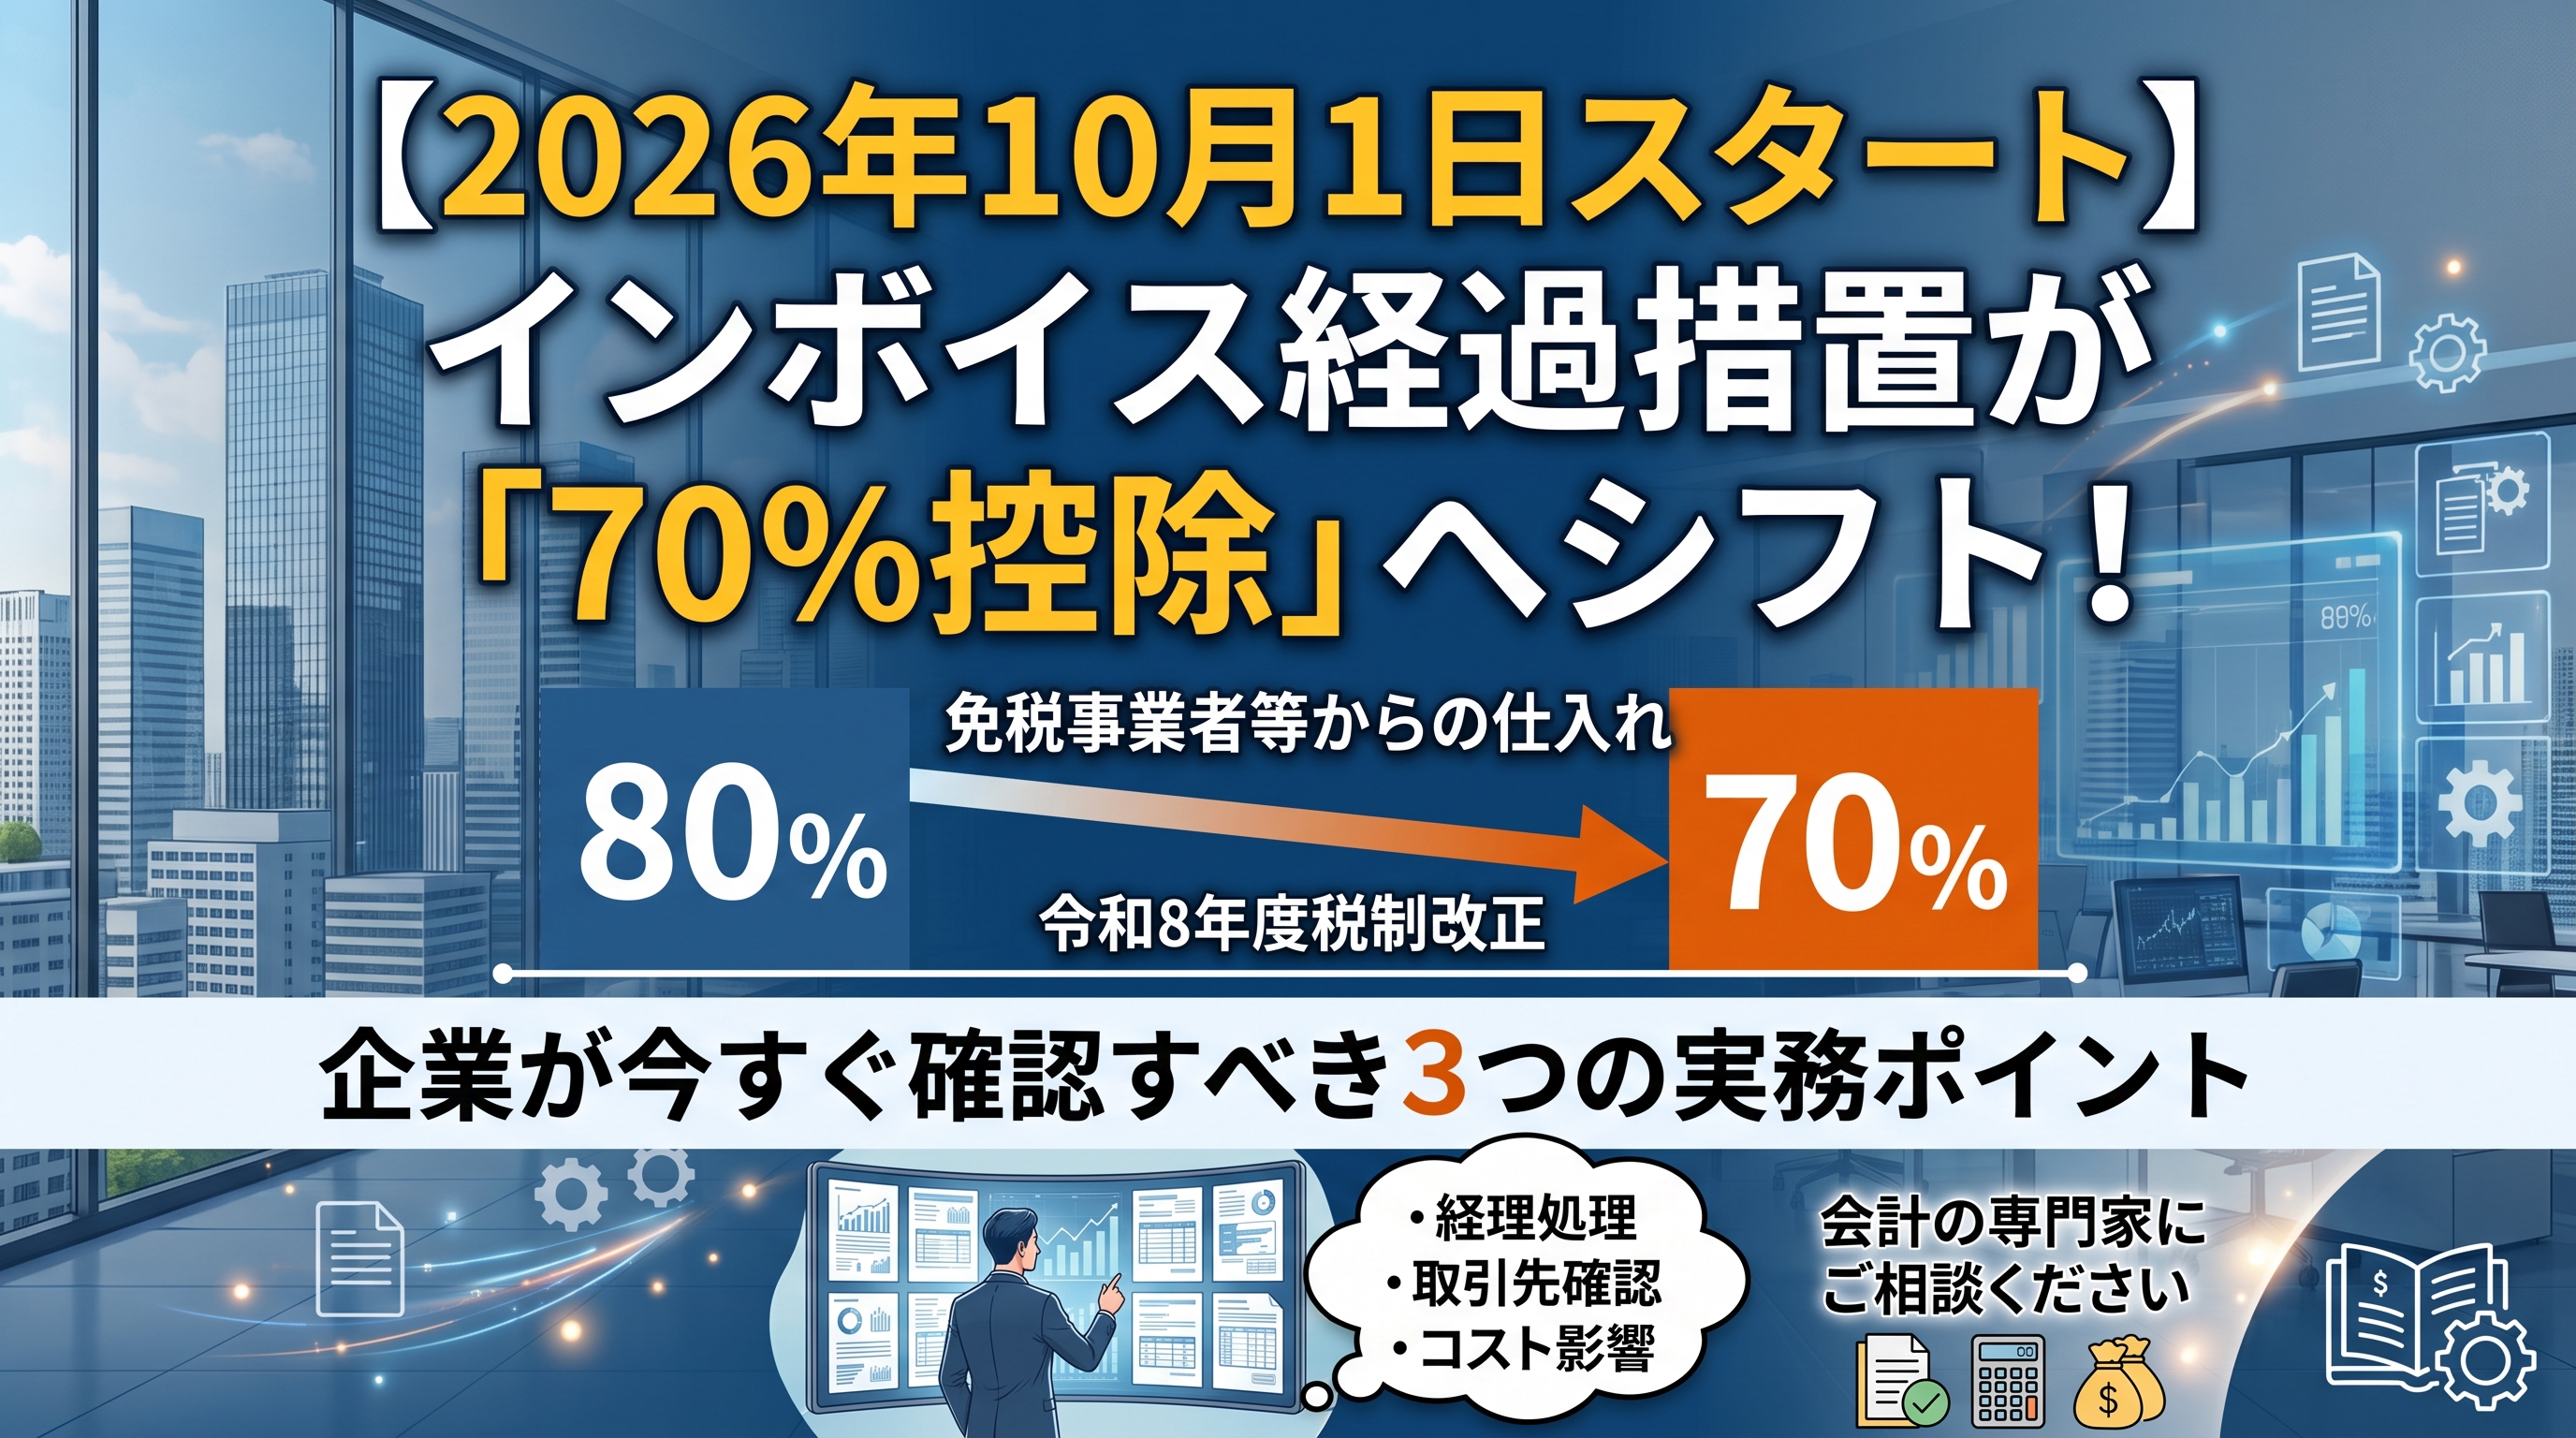
本日、2026年10月1日を迎えました。
インボイス制度がスタートしてから丸3年が経過したことになりますが、実務に携わる経営者や経理担当者の皆様にとって、本日は「仕入税額控除の経過措置割合が変わる」重要な節目です。
免税事業者等からの仕入れに係る経過措置の控除割合は、これまで「80%」とされていましたが、令和8年度税制改正により、本日以降の取引から「70%控除」へと移行します。
弊所のクライアント(インボイス番号を所有していない免税事業者)においても、今回の控除率変更のタイミングで、得意先から価格交渉を受けていて困っているという相談をちらほら頂いてます。
当初の予定(50%への大幅引き下げ)から激変緩和措置として70%へ見直されたものの、企業にとっては実質的な負担増や経理処理の変更が生じるタイミングです。本コラムでは、本日を境に現場で押さえておくべき実務上のポイントを分かりやすく解説します。
1. 何が変わった?経過措置スケジュールのおさらい
免税事業者や登録を受けていない事業者からの仕入れであっても、一定の割合を控除できる「経過措置」は、段階的に縮小されています。
- 2023年10月1日 ~ 2026年9月30日:80%控除(終了)
- 2026年10月1日 ~ 2028年9月30日:70%控除(本日よりスタート)
- 2028年10月1日 ~ 2030年9月30日:50%控除
- 2030年10月1日 ~ 2031年9月30日:30%控除
- 2031年10月1日以降:控除不可(0%)
控除率が80%から70%に下がるということは、その差額(消費税相当額の10%分)が自社のコスト負担(課税売上から差し引けない税額)として増えることを意味します。外注費や賃貸物件(個人オーナー)など、免税事業者との取引が多い企業ほど影響が顕著になります。
2. 現場でミスが多発する「判定の基準」と「跨ぎ(またぎ)処理」
本日以降の経理処理において、特に注意したいのが「いつの取引か」という適用基準です。
① 判定基準は「支払い日」ではなく「取引日(納品・役務提供日)」
請求書の支払いが10月以降であっても、実際の納品やサービス提供が9月30日以前であれば「80%控除」が適用されます。一方で、10月1日以降の取引であれば「70%控除」となります。
振込日ベースで一括処理を行っている場合は、納品日・検収日とのズレによる入力ミスに注意が必要です。
② 月を跨ぐ月極請求書・継続取引
9月分と10月分が合算されて請求されるケース(例:9/20〜10/19の作業費など)では、明細ごとに「80%」と「70%」を切り分けて計上する必要があります。
③ 前払賃料などの扱い
9月中に支払った10月分の家賃など、「短期前払費用」や継続的な役務提供に係る取引については、契約内容や役務提供時期に応じた正確な判定が求められます。
3. 今日から取り組むべき「3つの実務アクション」
アクション1:会計ソフト・受取請求書システムの税区分設定を確認
多くのクラウド会計ソフト等は自動アップデートされていますが、手動入力を行っている場合や基幹システムと連携している場合は、「2026年10月1日以降の仕入」に対して「免税仕入(70%)」等の新しい税区分が正しく割り振られているか確認しましょう。
アクション2:免税事業者との取引状況の再整理(棚卸し)
控除割合が減少し、今後の負担増が見込まれる中で、取引先ごとのインボイス登録状況の最新化を行うことが重要です。継続取引先の中で登録番号を取得された方がいないか、定期的に確認する運用フローを整えましょう。
アクション3:売り手側の特例終了(2割特例など)に伴う影響の把握
買い手側の経過措置縮小と同時に、インボイス登録を行った元・免税事業者が利用していた「2割特例」も順次終了を迎えます(個人事業主向けには3割特例などの段階措置へ)。取引先側の納税負担が変化することで、価格交渉や取引継続の判断が改めて議論になる可能性があります。
おわりに:制度の変化を「自社の財務・業務改善」の機会に
インボイス制度の経過措置は、2031年まで数年おきに控除率が変化していきます。その度に手作業で対応していては、現場の負担が増える一方です。
今回の「70%控除への切り替え」をきっかけに、受取請求書のデジタル化や会計ソフトの自動連携など、経理業務全体の効率化(DX)を進めるのが賢明なアプローチと言えます。
リフト会計事務所では、単なる決算・税務申告にとどまらず、インボイス対応に伴う業務フローの見直しや、税負担を考慮した財務戦略のご相談を承っております。「自社の設定が合っているか不安」「取引先との運用を見直したい」といったお悩みがありましたら、ぜひお気軽にご相談ください。
この記事の著者